前几天我把唯一的一张招商银行信用卡注销了。
卡我没找到。找到了我就顺手剪了——不是演给谁看,是我不想让它还在抽屉里躺着,躺着它也是个入口。
先把账摊开
- 年初被裁员,赔偿金到手 18 万。我拿 6 万多 还进房贷,降低下负债。
- 这个月又提前还了 2 万。现在只要手上攒出一点钱,我就还进去。目前还欠 60 万。
- 剩下的按等额本金还有 18 年,月供 4000,逐月往下减。按合同这个节奏还完,我也 50 多 了。这都是算计好的数字。
- 我公积金从以前每个月 5000 多 掉到现在 1000 出头。之前每个月能完全覆盖房贷还有结余,现在每个月还要再贴 3000 进去。
- 老婆 8 月底被迫离职,公司欠她一年工资加赔偿金二十多万,到今天一分没给,估计想要回来也是遥遥无期。
- 2019 年花 200 万 买的这套房,现在市值 160 万,浮亏 40 多万。
- 房贷扣完,手里剩几千块。混个温饱。
这就是我把卡销掉的那个”现在”。
我为什么先销卡,而不是先省菜钱
因为我要断了他们的消费,我也没钱消费了。既然你们断我收入,那我就不消费,表示抗议。而且这张卡自从办下来我就没分过一次期,每个月都按时还款,不分期、不超额消费——因为我以前吃过亏,大学刚毕业那会儿,最高一天给我按万分之五计过罚息。信用卡这东西很多银行都求着你办,是因为他们会想办法从你身上赚钱。
招行自己在《信用卡账单分期条款及细则》里写着:透支利率为日利率万分之五,对应的年化利率为 18.25%。它自己算的,单利口径,按月计复利还要更高。而且它的循环信用是从交易入账那天起、按你整笔消费的金额计息,不是从账单还款日起、按你没还上的那部分算。
我的房贷呢?公积金贷款利率 2025 年 5 月 8 日下调 0.25 个百分点,五年以上首套降到 2.6%,我这笔存量贷款从 2026 年 1 月 1 日起自动按新利率执行。
18.25% 和 2.6%,中间差 15.65 个百分点。
这 15.65 个点就是这个世界对你的两种态度的价差:
- 你欠它 2.6% 的钱,它天天想让你继续欠着。提前还款要预约、要排队、有的还要收违约金。你去还钱,柜台看你的眼神像你去砸它生意。
- 你欠它 18.25% 的钱,它不用求你。它给你提额、给你”免息”账单分期(利息免了,手续费一分不少)、给你发贴息。
它不关心你买什么。它关心你明天还欠着。因为只有你还欠着,他们才有钱赚。
贴息那一个点,是买你继续借
财政部 2025 年 8 月印发《个人消费贷款财政贴息政策实施方案》,9 月 1 日起实施,年贴息比例 1 个百分点,一名借款人在一家经办机构累计贴息上限 3000 元。2026 年 1 月财政部、央行、金融监管总局又发优化通知,把期限延到 2026 年 12 月 31 日,顺手把信用卡账单分期也纳进支持范围。
3000 元上限,按 1 个点反推——它最多贴你 30 万 的消费。
那 30 万在 18.25% 的利率上要付多少钱?贴了你 1 个点,你实际付的仍然是 17.25%。
我看完这个政策,唯一学到的事情是:这 1 个点不是给我发的,是给”我明天去刷卡”这件事发的。 我拿它,就等于替它把这单生意做完。我不做。
新京报去年 9 月报道过一个真事:一位 2019 年办了招行信用卡的人,4.8 万额度,六年下来产生了超 3.6 万元息费,其中利息加违约金超 2 万。标题管这叫”利息刺客”。她不是挥霍,她只是每个月选最低还款,还了六年。
最低还款这四个字是消费主义最狠的一句咒。它让你以为自己在还钱,其实你在付利息,本金一动不动。它卖给你的从来不是那件商品,是你未来几年的现金流。
等额本息那 600 块,我没换
有人劝我:你月供 4000 压力多大,改成等额本息,每月降到 3400。
我把自己这笔账摊完才回答。按 2.6% 的利率、还剩 216 期:
- 等额本息:每月固定 3415,第 1 期是这个数,第 216 期还是这个数。总利息 14.9 万。
- 等额本金:首月 4000,往后每月降几十块,最后一期只剩 2731。平均每月 3365。总利息 13.8 万。
也就是说:头 8 年我每月多交六百块,从第 101 期开始反超,最后几年每月少交六百多,一共少付一万出头利息。
那”降到 3400”根本不是少还,是把钱从前段挪到后段——从我最扛得住的这几年,挪到我四十多岁、可能连外包都干不成的那几年。
我不换。我要的不是”月供看起来小一点”,我要的是把这个负债的年限缩短。这两件事不一样:前者是给”我打算一直欠着”的人设计的,后者是给”我要早点不欠”的人设计的。
你以为我想干外包吗?
我找了半年工作,合适的没有,平薪的都难。这个年纪大厂正编没戏了,小厂待遇非常差,公积金都不交,最后降薪一半,进了一家互联网大厂干外包。如果你以为现在外包是个人都能干,那就错了——很多本科、研究生都在干外包,外包的要求也水涨船高,工资不高,要求却很高。说白了,还是人太多了。
如果没有身上这些因素,我宁可继续 gap,去学点新东西,也绝对不愿意去外包。
上半年我一边投简历一边找出路,真去学过餐饮、学做早餐。调研下来发现这条路暂时不适合我。主要是现在做生意是真难,看了「勇哥说餐饮」那个栏目,我这个餐饮小白如果进场,大概率是亏得血本无归。
另外手上的钱和身上的压力已经不允许我再试了。孩子要养,房贷要还。中年人比年轻人选择本来就少,还背着一身债。
外包公司赚的就是人头钱和替大公司担风险的钱。甲方随时可以退项,我在甲方面前没有任何话语权,待遇差得两本账摆在同一个办公区里。这份工作指不定哪天就没了——这不是悲观,这是这个岗位的定义。
这不是我努力不够
- 2026 届全国普通高校毕业生 1270 万人,比去年还多 48 万(教育部口径)。
- 上千万人要安抚,要给他们希望,要给他们岗位。
- 房子呢?2025 年末全国个人住房贷款余额 37.01 万亿,同比下降 1.8%;房地产贷款全年减少 9636 亿(央行口径)。
中年人该买的都买了,年轻人还没上车。那就要给年轻人上车的机会——不然房子卖给谁。杭州未科这么大面积的空地,上车的机会从哪儿来?从中年人位置上腾出来。
至于 35 岁这道门槛,别把它说成民间偏见,它进过正式文件。公务员报考把年龄线画在 35 岁画了很多年,直到 2025 年 10 月才第一次放宽到 38 岁(应届硕士、博士放宽到 43 岁)。而据财新报道,同一年国考是七年来首次缩招。发改委官网自己转载过一篇稿子,标题就叫《30 岁成求职门槛?别让年龄歧视给就业添堵》。
规则改了 3 岁。企业那边连 30 岁都提前了。
从性价比看:这活儿年轻人也会干,还便宜一半,为啥要你?这是结构性问题,不是心态问题。你 35 岁,孩子上学,父母看病,社保缴到第 15 年,你不敢停也不会停——所以你的退出成本最高。资本挑人从来先挑退出成本高的,因为那批人最好压。
回望过去几次技术革命,都是前浪被拍死在沙滩上——汽车替代了马车,新技术替代旧技术。这个规律我认,我从没说不认。中年人也愿意学新技术,也有动力学,学得起。可是这个资本社会已经不给你机会了:卡年龄,卡学历。
朋友圈里的另一个中国
我刷朋友圈,被裁员的人不少。有些没结婚没房贷的拿着赔偿金,今天英国、明天土耳其、后天日本,全世界跑。
真令人羡慕。
我要是没这些压力,我也能这么干。差别就一条:他一个人,没房贷;我一家三口,房贷 18 年。
这个社会的嘴脸就在这儿:催生你的时候说你是未来,还房贷的时候说你是内需,招人的时候你年龄超标、已婚已育。嘴上鼓励你生育,招聘要求上写的是 35 岁以下;嘴上鼓励你消费,账上把你的收入砍掉一半。一边是找不到工作、看不到未来的年轻人,一边是拿着万把块退休金到处游山玩水的老年人,还有一边是被夹在中间、不上不下的中年人。
网上有句话把这三种人写得更狠,说早班地铁上:“坐满了神采奕奕去旅游的老人,死气沉沉去上班的年轻人,以及生不如死的中年人。” 2024 年那篇《如今满大街都是三种人》把这批人拆成”死气沉沉的年轻人”和”生不如死的中年人”两半来讲,它给中年人配的画像几乎是照着我写的——35 到 40 岁、出身农村、靠读书改变命运进城的一代,背上压着”贷款的房、生病的妈、全职的老婆、三个娃”。
我家没有三个娃,老婆也不是全职——她失业了,公司还欠着她一年工资没给。可那串词儿前面两样我一样不缺:贷款的房子,和一个月比一个月更不敢病的我自己。
三个人群,三条账,全都印在同一张统计表上:
- 年轻人:国家统计局 2026 年 9 月的分年龄组数据,全国城镇调查失业率 5.2%,16—24 岁(不含在校生)18.0%,25—29 岁 7.4%。年轻人那一档是全国平均的 3.5 倍。死气沉沉不是心态问题,是投出去的简历连回音都没有。
- 老年人:满世界游山玩水的那批老人是真的有;我父母一个月领 200 多块城乡居民养老金,也是真的。2024 年城镇职工人均养老金约 3825 元,城乡居民人均约 246 元——差 14.6 倍。同一句”中国人”,两个池子。这笔账我上一篇已经算过了,这里只把它放回那节早班地铁里:你刷到那些到处飞的老人,他们大多不是那 246 块里的人。
- 中年人:这一档写到我头上,就是三行账:上有领退休金的爹妈,下有等着交费的娃,中间是我那 4000 的月供。
至于”生不如死”这四个字,我不煽情,我就说一句实话:我现在唯一敢确定的乐观,是我还能还得起。
我踩过的四个坑,一句劝:别碰
有人问我,你现在最想劝年轻人什么。我想了很久,就一句:别碰网贷,别碰车贷,别背着房贷,别急着要下一代。
这四样不是”消费”,是大额消费。它们每一样单拎出来都冠着个好名字——体面、家庭、责任、未来。我说这些不是站着说话不腰疼:这四坑我一个没落,全踩过。
网贷:它卖给你的是你还没挣到的那几年
网贷不给你任何东西。它只是把你明天之后本该挣到的钱先划给你花,然后连本带利找你未来收。招行那张卡 18.25% 已经是持牌机构、写在合同里的”体面利率”了。网贷在这个之上。
国家金融监督管理总局 2025 年 4 月发的《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(金规〔2025〕9 号),2025 年 10 月 1 日正式实施,核心两条:借款人的综合融资成本要控制在年化 24% 以内;平台和增信机构一律名单制管理,名单外不许合作。
你品一下这个动作的潜台词——需要发文才能压到 24% 以下的东西,发文之前是什么水平。24% 对我的房贷 2.6% 是 9 倍多。这笔生意的利润高到要监管出手,它不是在做慈善,是在收购你的未来几年。
最可笑的还在后头。到今天市面上还有一种东西,一般叫**”社保贷”**,我听到的另一个名字是”社银贷”——话术都是同一句:凭你的社保、公积金缴存记录,就能给你批额度。我是真想不出来,居然还有这么神奇的产品。网贷已经够坏了;这种东西,更是碰都不能碰。
它坏在哪儿,我说清楚。社保本来是你老了以后凭什么领钱的凭证,是你十几年一个月不落地缴进去的那笔账。现在这同一张缴存单,被拿去当**”你还能再借一笔”**的资质证明。一张纸,两个读法:一个在上面写你的养老,一个在上面写你的额度。
而且它只读一个数。我的社保和公积金基数这两年被砍掉一大半,公积金从五千多掉到一千出头,在银行的授信模型里,我”能借的额度”跟着一起缩水。它用你缴进去多少来判断你值不值得借,从来不用你还剩下多少来判断你借不借得起。
底下还有一层笑话:社保这个东西,本身就可能被人欠着。我老婆那家公司到现在还欠着她二十多万,她的社保这两个月到底缴没缴上,我都没去查。“凭社保放款”这句话的前提,是有人先替你把社保缴上——这个前提一塌,你连被借的资格都没有。
这种贷款的利率我不猜数字,我只指一件事:金规〔2025〕9 号压的就是助贷这条链,一份文件要亲口写”综合融资成本控制在年化 24% 以内”,就证明这条链上没人给过你公道价。24% 是我房贷的 9 倍多,是我那张已经销掉的招行卡的 1.3 倍。因为”我在缴社保”这件事再去背一笔 24% 的债,等于把你自己的养老记录押出去,换一笔让你更缴不起社保的钱。
车:从落地那天就开始贬值
我那台车是 2020 年买的,落地 17 万。那一年真不是为了我自己——孩子要出生,老婆去体检不方便,不然我是真不愿意买。
- 开了 3 年,我拿去 4S 店估价,只给 5 万。三年残值 29%。而中国汽车流通协会的口径是:2026 年上半年燃油车三年平均保值率约 46%(46.07%)、新能源三年 43.35%。我连平均线都没保住。
- 现在马上 10 万公里,我心里清楚,估计也就值个一两万。
- 养车一个月平均 2000 块。六年多下来就是十五六万——等于我又养出一台车来。
- 为了让这铁疙瘩有地方停,还买了个车位,车位又十几万。
- 而且这行更新迭代快得离谱。说白了现在迭代的全是软件层面的东西:屏幕大一点、语音聪明一点、多俩摄像头。硬件没变,新款一发布、价格一砍,你的旧车当场被判死刑。
一台车,买入 17 万,加车位十几万,中间每月倒贴 2000,六年多以后剩一两万。亏掉九成以上、还要月月交养护费的投资品,你把它放任何一个理财 App 里,页面顶部都会给你标红”高风险”。但它叫”人生标配”。当然它根本不是投资品,它是消费品。
房贷:我不喜欢杭州这座城市
说实话,我压根不想在杭州买房。我不喜欢这座城市:全年要么闷热,要么潮湿湿冷,冬天连暖气都没有,还不如我老家那个烤火桶暖和。
当时要不是为了结婚、丈母娘要求有一套房子,我是真不想买。而且位置不好,地段也不好。
- 买的时候 200 万,现在同样这套房子值 160。浮亏 40 多万。
- 我两年不吃不喝,全白干。
这才是我为什么一有钱就往房贷里灌的真正原因,不是为了省那 2.6% 的利息。我今年还进去 8 万多,这套房子同期又跌掉几十万——我确实是在给一笔正在蒸发的资产还债。但我算过:这笔债是我唯一还能自己控制的东西。房价我控制不了,退不退项我控制不了,欠我老婆那 20 多万我讨不回来。只有这个数,我每月能把它按下去一点。
官方还在给你台阶下。国家统计局口径:杭州二手房 2026 年 6 月同比 −4.0%、7 月同比 −3.4%,环比已经只跌 0.1%,媒体标题写成”跌幅收窄””拐点信号”。收窄对我有什么用?我买在 2019 年的山顶上,山不往上抬,收窄就是让我慢慢往下滑。
下一代:乐趣是真的,账也是真的
我对传宗接代没那么在意,倒是我父母很在意。生孩子是自愿的,小朋友也确实给这个家带来了很多乐趣和活力——这句话是真心话,不是给下面那段做铺垫。
但养娃着实费钱。现在早就不是给她吃饱穿暖就行的时代了。我们小时候,父母给口吃喝就行,剩下的野蛮生长。现在竞争这么激烈,别的孩子都卷,报各种培训班,你多少得报一两个吧——一年就几万块。
我把全国口径摆这儿对比一下,你就知道这个”多少得报一两个”有多贵:
- 2026 年前三季度,全国居民人均消费支出 22354 元,其中教育文化娱乐 2647 元,同比增 4.6%(国家统计局)。摊下来一个”全国平均的人”一年教育文娱不到 4000 块。我一个人给一个孩子交的培训班,就是这个人平均数的十倍。
- 育娲人口研究的《中国生育成本报告》算过:全国家庭 0—17 岁孩子的平均养育成本 53.8 万元,0 岁到本科毕业平均 68 万元,大城市接近 100 万元。
花钱的大头在这里。这才是真正吞掉现金流的东西——不是奶茶,不是电影票。
至于回报率,我说个最直观的:画画课。那些老师这个本科毕业、那个本科毕业,你看看他们就知道了——读了本科、读了研究生的人,只能跑来给孩子上画画课。
教育部 2025 年 11 月 24 日公布:2026 年全国硕士研究生招生考试报名人数 343 万,比上一年少 45 万,从 2023 年峰值起连续三年下降,三年累计少了 131 万,规模已经回落到 2020 年前后的水平。
连大学生自己都不信”再读三年能换一份工作”了。 那你逼孩子一路卷到本科、卷到硕士,你以为他到时候能找到月薪过万的工作吗?
这不是读书无用,这是信号贬值。所有人都拿到了入场券,等于没人拿到。你花的几万块买的不是能力,是”排在别人前面半个位置”——而排队的位置,正在被 1270 万人重新洗一遍。
东西本来是给人服务的,现在反过来了
所有的东西都是为人服务的。可现在很多公司把这个顺序倒过来了:他们想用最少的成本、最少的人,造最多的东西,然后卖给更多的人,好让自己的利润再多一点。
可这真的现实吗?
看一眼销量表就知道不现实。2025 年中国汽车产销量双双突破 3400 万辆,听起来是盛世。同一年,销量前 15 名的车企合计 3174.1 万辆,前三名就占掉 36.6%。也就是说,剩下几十上百个品牌,在分不到一成的残余。那市场上必然躺着一大批车——开发布会那天,就是它这辈子销量的顶点。我说的那种车我刷到过:一年做好几款,发布会一场接一场,年底销量表拉出来,几十台。这些不是产品,是 PPT 铸成了金属,是拿去向上级交差的。
降价是同一台机器的另一头。乘联分会的口径:2025 年全年降价的乘用车有 177 款,2024 年更多,219 款。一年一百七十多个车型在降价——我那台三年残值只剩 29% 的车就是这么贬下去的。不是我开得太狠,是后面那 177 款排队把我压下来。
手机是同一个剧本再演一遍。中国信通院的口径:2026 年 1—9 月,国内上市新机型 286 款,平均每个月三十来款”新品”;而 9 月单月国内手机出货量 2185.6 万部,同比下降 21.7%。连机型数量自己都在掉,同比 −28.1%——厂商也算明白了这条线撑不住。用户这边更直白:跟踪这行的机构给过,2020 年中国消费者平均换机周期是 24—25 个月,信通院算到 2025 年上半年已经是 33 个月。工厂按”一年一换”排产,人按”三年不换”过日子,这两套节奏早就不碰头了。
所以所谓新款,说白了是新瓶装旧酒。手机那头是多一颗摄像头、边框再削薄一点、把”AI”两个字印上海报;车这头我上一章写过了,屏幕大一点、语音聪明一点、多俩摄像头。硬件一动不动,发布会就必须开成演唱会。
现在的社会很浮躁、很浮夸,一天天的,一年做好几款车。我就说一句我自己的变化:我已经厌倦了这种消费主义。对这种宣传,我免疫了。
免疫不是什么境界,它是兜里没钱之后自己长出来的一个器官。当你算清楚”我今天下单的这台,明年这个点必定降价”,任何发布会的鼓点都抬不动你的心率。厂商把这叫”消费意愿有待提振”,把这叫”用户心智还没养成”。他们不写”我把它定贵了”,也不写”我把人砍了”。
只是我这点免疫治不了任何东西:我不买,自有刚毕业的孩子背着分期替我买;我省下这一年,明年另有一百七十多款车排着队降价。整本账里唯一还由我做主的,只有我每月往房贷里按下去的那个数。
你断我收入,我断你消费
这就是我接下来几年的策略,一句话:既然你断我收入,那我就断你消费。
- 卡注销了。唯一的一张。
- 现金往房贷里灌。有多少灌多少。
- 现在唯一的债务就是这笔房贷。按我现在往里灌的速度,还得干几年,差不多 40 多岁 能了结;要按合同走完,我就得还到 50 多岁。
我觉得这是公平公正合理的。
现在很多公司,今天这降本增效,明天那降本增效。看起来确实是省钱了,AI 也确实提效了。但是提效之后,你的产品卖给谁?
是谁在消费你们的产品?要是大家都薪资很低、都没有钱,谁去消费?谁能消费得起?你造出来的产品卖给谁?就算你造出来一台车,它能飞到太空去,别人买不起,那又有什么意义?
这笔账有两头,我这两年被两头各占了一次:在公司那张表上,我是成本那一行;在讲话稿里,我是内需那一行。同一个人,同一个月份,一边被砍,一边被喊。砍的时候动手很快,喊的时候嗓门很大。
经济学给这个起过名字,叫有效需求不足。说穿了就一句:**一个人的成本节约,正好是另一个人的收入消失。**你把成本砍干净的那天,也就是你把客户砍干净的那天。被 AI 替掉的那个人,和每月把工资花进市场的那个人,是同一个血肉之躯——同一份工资单,两边都算数,可老板只看得见左边那一列。
于是纸面上就留下这么一行:2026 年前三季度,社会消费商品和服务零售总额同比只增 2.6%,其中商品零售只涨 1.0%。东西卖不动,报表上就写成”消费不振”,写成”信心不足”,写成一堆要你自我反省的词——就是不肯写成”你砍掉的那笔工资”。
所以我不当那个逆周期消费的人。我的卡还是销了。要我有消费力,先把收入还给我;不还收入,我就用不消费投票。
以前我总信一句话:有压力才有动力。
狗屁。
人不要给自己压力。那些话都是想压榨你、剥削你的人编出来宣扬给被压榨的人听的——因为只有你自己愿意扛,他们才扛得省事。
你不买房、不结婚、不生孩子,其实过得非常轻松,把自己养活就行。一旦你有了这三样,你过得非常难。这不是道理,是我这两年的现金流。
我说的是量力而行,不是劝你别生
我把话说清楚:我说这话,不是劝大家不买房、不结婚、不生孩子,是要量力而行。
因为如果你的家庭条件一般,那么大概率,你的下一代也不会比你好到哪里去。这话难听,我也不爱听。可它就是乡下那句老话:**龙生龙,凤生凤,老鼠的孩子会打洞。**这条规律万年不变。底层想逆袭,得天时、地利、人和一样不缺地凑齐——而很多人连其中一样都摊不上。
这三样我一件都没有,我说得出是哪三件。
- **地利,是你生在哪。**国家统计局的口径:2026 年前三季度,城镇居民人均可支配收入 44945 元,城乡居民人均可支配收入比值(以农村为 1)是 2.39。你出生那天就被填进这两行里的一行,你自己选不了。而这个比值一年缩 0.04,官方管这个叫”差距缩小”——照这个速度,把它抹平要花的年月,比我这辈子还长。
- **人和,是你家能不能替你兜底。**我父母那 200 多块的账我在前面摊过了,这里只用它一个结论:他们老了不但拿不出钱帮我,他们自己那点钱都不够他们自己老。
- **天时,是你赶上的那一年岗位在不在。**上千万人一起挤进来的那一年,它就不在。这笔账我也算过了,不重复。
至于所有人指着的那条”读书逆袭”的独木桥,它自己先降温了,数字在上一章。它的意思不是读书无用,是:当所有人都在同一座桥上排队,这座桥就不再通向对岸,它只通向队尾。
而那些定规则的人怎么看我们,一句话就够:**现在的资本家基本上是把你们当炮灰用,榨干了就给你扔。**三十五岁扔一次叫”毕业”,四十岁再扔一次叫”向社会输送人才”。用得着你的时候你是”人头”,用完了连这个名字都不给你留。
所以我说量力而行。这四个字翻成现金流就一句:先算清你自己能扛几年,再决定你要扛什么。
掉进陷阱的,是造东西的人
你只要不掉进他们的陷阱里,你会活得非常轻松。
像我们农村老家那些老头老太太,一辈子没进过几回城,种地、喂鸡、赶集、带孙子,不照样活到七八十?你再回头看看城里的:今天这个程序员猝死在工位上,明天那个倒在下班回家的路上。**他们的工资是高,可那是透支换来的,不是他们的能力真比别人强。**挣钱这事儿另说,那笔钱是在高压环境里从人身上取出来的——取不长久,也经不起取第二次。
被榨干的不止打工的。前些年被无数年轻人当成”成功标杆”的那位考研名师,替几百万人指过路,最后把自己榨干在镜头前。连”教你怎么赢”的那个人,都没赢过那张排班表。
当老板的也一样。别看表面风光,天天也在透支自己,因为账上的现金流替他做决定,他自己做不了。这话我说得客气一点:老板也是这台机器的零件,只不过他的零件磨坏了,没人替他报工伤。
这个社会非常浮躁,内卷严重到了根本没必要的地步。而我说的消费主义,从来不只是”你去买东西”那一半——造东西的人,自己也掉进了这个陷阱。厂商互相卷,卷出来的东西卖不掉,卖不掉还得接着造,因为先停手的那个先死。这就是上一章那个死结的另一面:“用最少的人造最多的东西”,最后连造东西的人自己也得替它买单。
讲道理,生产力早就不是五六十年代那副样子了。一个 1960 年代的人想都不敢想的东西——空调、手机、一辆能跑的车、一顿有肉的饭——现在这个国家大多数人都用上了。以我们现在的能力,生产出来的东西足够让人过得很好。不够的从来不是产能,是分到手里的方式,和被放大出来的欲望。
人的欲望是停不下来的:你今天有了 A,明天就想要 B;等你真把 B 买回来,后天它会告诉你 B 已经过时了,现在流行 C。**这是他们最省事的一部印钞机——不用你多挣,只要你一直觉得自己还缺一个。**所以有时候得把自己的欲望往回收一收。我收的方式很土,就三条:卡销了;钱往房贷里灌;给孩子买东西之前先问一句,这是我想让他有的,还是他真要的。
从顶楼掉到负一层
以前我和老婆两个人一个月能攒下几万块,公积金双边五千多,基本覆盖房贷,日子过得算滋润。那时候我们对未来是真的有期待,总觉得未来可期。
一到 35 岁,直接从顶楼瞬间掉到负一层。
2025 年全国居民人均消费支出 29476 元,最终消费支出对经济增长的贡献率 52.0%。2026 年前三季度,社会消费商品和服务零售总额同比增长 2.6%,其中商品零售只涨 1.0%;同期居民人均可支配收入 34230 元,中位数 28388 元,只有平均数的 82.9%。
它一边把”消费贡献率过半”当成好消息播给你,一边看着中位数被平均数拉下去。它要你花钱,但它不问你手里还有多少。
国家金融与发展实验室那份《关于居民提前还贷现象的分析》写得很直白:居民提前还贷,主因是实际利率偏高。翻译成人话:不是你不想花,是你算清楚了花不起。而同期公布的数字是,2025 年四季度末全国信用卡和借贷合一卡存量跌到 6.96 亿张,跌破 7 亿,连续三年下滑(2022 年三季度是历史高点);居民部门杠杆率从 2025 年下半年开始连续多个季度去杠杆,2026 年二季度宏观杠杆率出现了 2022 年以来的首次单季下降。
我不是一个想通了的人。我是全国几千万正在一起缩表的人里的一个。
只是他们还在给自己找理由,我已经把卡销了。
我给自己写了个软件,叫”买个der”
我给自己写了个东西,名字叫**「买个der」**。逻辑就一句话:买之前,先看看自己的收入够不够格。
它不许你直接问”我买得起买不起”,它先逼你把底账搭起来:家里欠多少(月供要算进固定支出,这步不填,你那个余额就是假的)、收入和上班时长(这样价格才能换算成”你得为它上几天班”)、每月家用留多少,还有一个解锁门槛——手里没攒到那个数,购物功能不开。
底账搭完,它把这个月的光景摊给你看。我这一屏是:入账 0、负债月供 4065、家用预算 3000、公积金锁定 1000,扣完还能自由支配的:负 8064.73 元。
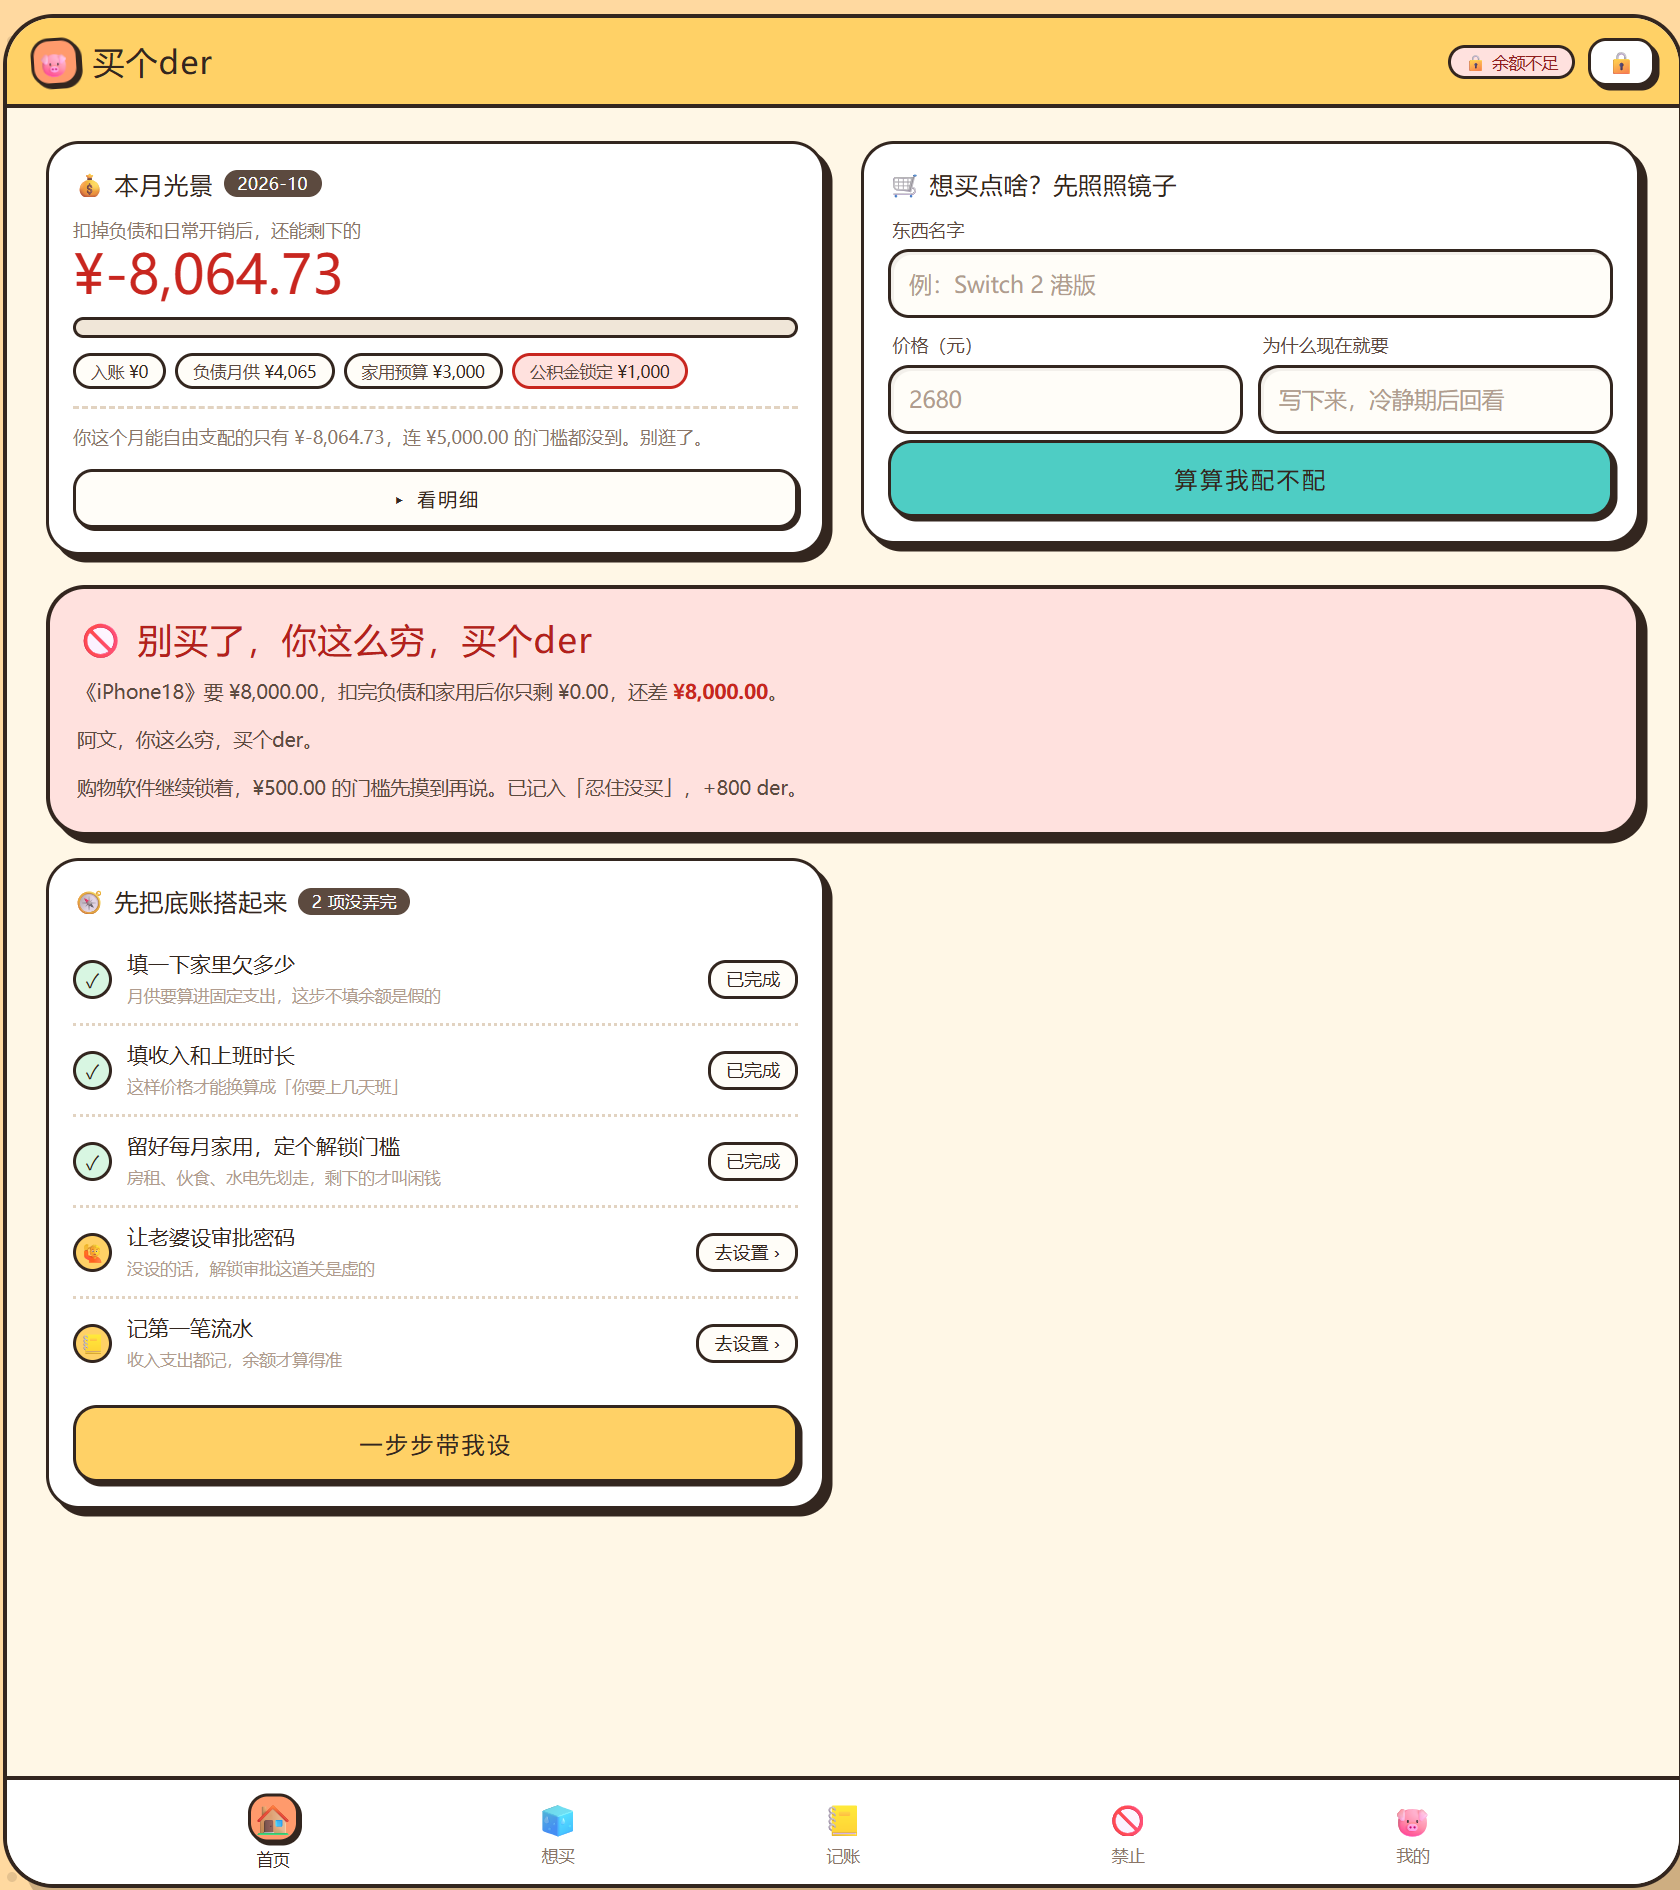
然后你提交的每一个”想买”,它都驳回。截图里那条就是它替我记下的:《iPhone18》要 8000 块,扣完负债和家用你只剩 0,还差 8000。它回我的那句话是——“别买了,你这么穷,买个der。” 顺手记一笔”忍住没买”,奖励我 800 个 der。**der 不能花。**这就是这软件全部的意义:它不发钱,它只把你差点花出去的那点幻想,再收回来一次。
最后一档设置问的是:买不起的时候,你想怎么挨骂。三档——轻一点、正常骂、往死里骂。我选往死里骂。它给我预览的那句是:
建议把淘宝卸载了,反正你也买不起,装什么成年人。
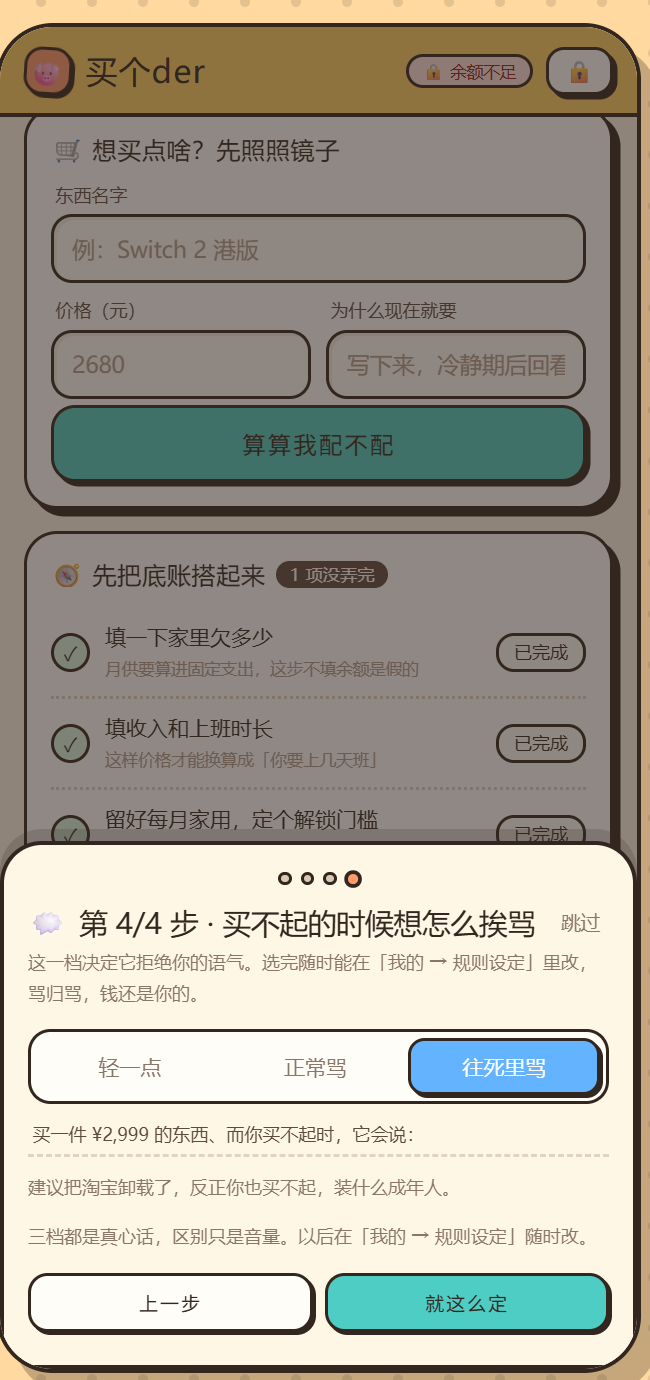
三档都是真心话,区别只是音量。骂完,钱还是我的。
这软件没解决任何问题。它不会多给我一分钱,也不会替我还一笔房贷。它只干了一件事:**把”我买不起”这五个字,从我心里挪到屏幕上,让我每一次冲动都得先看见它一遍。**看见一遍,就少花一遍。
最后
我现在还剩一笔债,十八年。清零还早。
但方向我已经换了。以前我攒钱,是为了过更好的日子;现在我攒钱,是为了早点不再做这笔买卖。
消费主义最厉的地方,是它从来不逼你。它只是让你觉得:你值得。
我不打算再买这四个字了。我值得的东西很具体:四十岁那年,银行给我出一份贷款结清证明。
如果这篇文章能塞回 2019 年的我自己手里,我只会说一句:那四样——网贷、车、房、孩子——除非非不可,一样都别提前签。晚一年签字,你就少替它干三年。
我也不是劝人别生孩子。我是劝你先把账算清再做决定,别在”年纪到了””别人都这样””给孩子一个完整的家”这些话里,把签字笔顺手接过去。消费主义最狠的地方就在这儿:它从来不逼你,它只让你在感动里自己按下手印。
评论
0 条评论