这个薪资计算器小程序,是我自己写的。
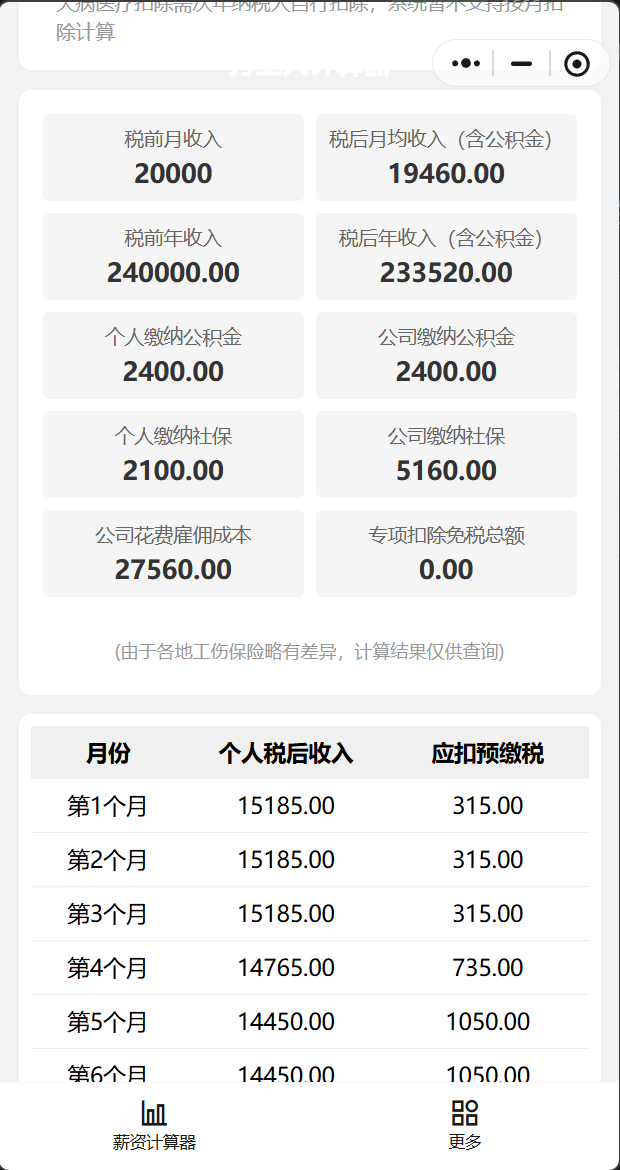
今天我把 20000 输进去。它给我吐出来一行字:公司花费雇佣成本 27560。
先算这笔账
月薪两万,公司一年为你花 330720。
- 你自己被划走:2100 社保 + 2400 公积金,一个月 4500
- 公司替你出:5160 社保 + 2400 公积金,一个月 7560
- 到手 15185,第一个月,往后逐月往下掉
- 全年个税 10080
一年下来,真正进你银行卡的是 175920。
公司掏一百块,你到手五十三块。
剩下那些并没有消失,只是不再归你了。双边 4800 的公积金还算挂在你名下,能提、能还房贷;养老个人账户 1600、医保个人账户 400 也在你账上,只是取不出来。真正蒸发掉的是统筹那部分——公司缴的 5160 一分不进你的账户,你自己缴的失业那 100 也不进。
一年 63120,占公司总成本近两成,既不到你卡里,也不在你名下。
以前老说”个人缴 8%,单位缴 16%”,好像单位那部分是它请你吃的。不是。那 16% 是照着你这个人算出来的,写在你的用工成本里。你工资条上少印的那几行,公司都在别处替你付过了——付给了谁,下面说。
我妈那 200 多块
我妈在农村,领的是城乡居民养老保险。一个月 200 多块。
2026 年,这个制度的全国最低基础养老金标准刚从 143 提到 163 元。涨 20 块,一年 240。
这几个数我摆在一起看过很多次,每次都要愣一下:
- 2024 年,城镇职工人均养老金约 3825 元/月,城乡居民约 246 元/月,差 14.6 倍
- 2023 年,城乡居民月人均缴费只有 38 元,城镇职工个人加单位合计月人均 1175 元,差 31 倍
- 城里也还分两档:企业退休月人均约 3100,机关事业单位约 6150
所以那 200 块不是”农民自己缴得少,活该领得少”。是这套制度从头到尾没给他们一个缴得多的入口。一个月 38 块,缴满 15 年,能领出什么来,是个人就会算。
他们不是不能退休,是没有可退的休
2022 年,上海等地出了建筑业”清退令”:禁止 60 岁以上男性、50 岁以上女性进入施工现场从事建筑施工作业。理由是安全生产。
然后这批人被”柔性安排”去了哪儿?保洁、保安、仓管。
同一批人。昨天还”太危险,不能干”,今天就”只配干便宜的”。
国家发改委官网自己转载过一篇文章,标题叫《对待超龄农民工不能”一退了之”》。
四十岁以前,他们叫”农民工”,是”自己人”里最硬的那部分;六十岁一过,一纸文件把他们从脚手架上请下来,底下什么都没接。
用完即弃
城镇化这三十年,出最大力的是农民,被记下来的最少的也是农民。
国家统计局自己的口径:2025 年全国农民工总量 3.01 亿人,其中年末在城镇居住的 1.31 亿人。可户籍人口城镇化率和常住人口城镇化率之间,一直差着 18 个百分点——那是两亿五千万人,住在这座城市,在这座城市给孩子交学费、扫这条街、盖这栋楼,但他们的户口不在这儿。
承认一个人的形式其实很具体,没有一样是口头上的:给不给户口,给不给编制,给不给工龄,老了以后有没有”退休”这回事。一样都没有。
他们被用完,然后放下。
我现在的身份是外包。同一栋楼里两本账:同一个办公区,同一层楼,纪律一样守,活一样干,但年终奖、福利、裁员补偿、内部系统的权限,都跟我没关系。项目结束,合同结束,我不在这家公司的任何一个故事里。
这套逻辑我不用学。我从小看我爸妈这么被用。
外包不是什么新发明,它就是农民工那套用工关系的写字楼版本:要你的劳动,不要你的后半生。 我从农村出来,进了城,交着职工社保,绕了一大圈,最后拿到的是一份跟我父母那批人同构的合同。
区别只有一条:我那 5160 好歹还挂在账上,他们连被记进账本的资格都没有。
池子
中国的基本养老保险,在账本上是三个池子:机关事业单位、企业职工、城乡居民。三个池子分账核算,钱不互通。
决定你落进哪个池子的,不是你这辈子干了多久的活、缴了多少钱,是你在哪个户口本上,跟谁签的那份劳动合同。
同样是农村老人,上海郊区领 1500 以上,中西部农业县领 163。差的不是人,是脚下那块地和那块地的财政。
所以我妈那 200 块和我那 5160,从来就不在同一个本子上。它们也永远不会被摆到一起来比较——比较是外人干的事,账本内部从不比较。
“自己人”是个动员用语
你被叫”自己人”的时刻,全是要你出力的时刻。
楼是农民工盖的,”逆行者”是自己人,出口的是”中国制造”,被优化了叫”向社会输送人才”,等你花钱的时候你叫”内需”。
走到分钱那一步,称呼就退回技术参数了:户籍、参保类型、统筹层次、抚养比。这些词里面,没有一个装得下”自己人”。
那以后谁养我们
我 90 后。我算过我哪天退休。
社科院《中国养老金精算报告 2019—2050》那张表:
- 2019 年,接近 2 个缴费者养 1 个退休者;2050 年,几乎 1 养 1
- 累计结余 2027 年见顶 6.99 万亿,2028 年当期结余首次转负,2035 年前后耗尽,2050 年缺口 −11.28 万亿
- 2025 年出生人口 792 万,60 岁以上 3.23 亿
配套的参数也已经全改完了:2025 年 1 月 1 日起渐进式延迟退休施行;2030 年 1 月 1 日起,最低领取年限从 15 年每年加 6 个月,逐步提到 20 年;养老金年度上调幅度,从早年的 10% 一路降到 2025 年的 2%。
这些数摆在一起,结论不难看:我们这代人是最后一代还相信”制度会养我”的,也是第一代被白纸黑字告知”得自己养自己”的。 规则改在你退休之前,代价落在你身上,好处落在上一代。
但”耗尽”不等于”发不出”,这点我不打算骗自己。现收现付制不会破产,它只会调参数——替代率往下压、退休年龄往后推、缴费年限往长拉。稀释没有声音,也不需要谁负责。
税这一层,更直白
我工资那部分,按 3%–45% 七级累进,每个月扣在前面,起征点 5000 块,从 2018 年 10 月 到现在没动过。八年了。
再看别的:
- 个人买卖 A 股的差价所得,暂免个人所得税,从 1994 年免到今天
- 股息红利,持股满一年,暂免
- 房子涨了几百万,满五唯一,免征;持有环节,全国没有房产税
- 遗产税、赠与税——至今没开征
招行那份私人财富报告:可投资资产千万以上的高净值人群 316 万人,人均持有约 3183 万,合计 101 万亿。而 2024 年全国居民人均可支配收入是 41314 元。
一个人手里可投资的钱,等于一个普通人不吃不喝干 770 年。这 316 万人,占总人口 0.22%。
所以这套规则的写法很清楚:对劳动所得累进征税,对资本利得基本免税,对存量财富不征税,对代际转移不征税。
我的钱是一条一条被切走的。人家的钱是一次都不用切的,还能整笔传给下一代。
最后
弱势群体发不了声,发声也没人在乎,没人在关注他们。有权有势的人都在体制内,他们天然有话语权,所以他们分得最多。这不是我瞎说,那三档数字就是证据:6150、3100、246。谁定规则,谁受益。
共同富裕喊了这么多年,富裕了谁?我只看见劳动在贬值,资产在免税,负债在固定。我三样全占,一样好处没落下。
我妈每个月去镇上取那 200 多块。她在村里干了大半辈子活,现在还在干。
我每个月被划走 5160,一分都到不了她手上。
都是中国人。需要你的时候,你是自己人;分钱的时候,你在另外一个池子。
评论
0 条评论