前两天刷到个新闻:「79 岁老干妈陶华碧用 AI 一年赚 54 亿」。
点进去看了。报道说老干妈 2025 年营收 54 亿,全面上线 AI 视觉质检,核心原料 100% 可追溯,关键工序不良率降到 0.02%。AI 挑辣椒,0.3 秒一颗,比人眼准。
这些数字都很好看。我记住的是另一句:过去整条流水线上有 600 多名拣椒工人,现在留了 48 位,负责最后一道经验把关。
600 到 48,剩下的 552 个人去哪了,报道没说。没人在乎他们的死活,只知道这家企业赚钱了——可它赚的钱,和你我有半毛钱关系吗?
我也大概知道他们去了哪。企业嫌弃 35 岁以上的,可 35 岁以上的人也不能立刻去死;每年还有上千万大学毕业生等着就业,岗位就那么多。这年代,谁都不好混。
企业也难,这话我不否认:社保基数年年上调,用工成本一年比一年高。只是这钱到底补贴了谁,谁也说不清楚。《血酬定律》里有句话,我越想越认同——谁制定规则,谁就是规则的受益者。
今年上半年,我也是被”优化”的那批人里的一份子。之前连续 3 年,我都是组里的优秀员工。可 AI 一来,资本才不认你之前的业绩和贡献:你年纪大了,你干不动了,那就滚,我换一批继续用。循环往复。
抵扣从老婆名下,转回我名下
本来「住房贷款利息」这项个税专项附加扣除是挂在我名下的。人没有收入,抵扣也抵了个寂寞,就改成由我老婆申报。其实那会儿她已经被欠薪了——工资不能正常到账,可社保和个税,公司一分不少地照常代扣。欠政府的钱,这些企业一分不敢少;欠员工的钱,毫不含糊。为什么敢?因为不怕你去告。
这个月,轮到她了。
8 月底,我让她主动离职了——说是主动,其实是被迫。她的公司已经欠薪一年不发了,基本死透了,再耗下去,欠的只会更多。
现在她也没班上了。而且不只是没了工作:公司还欠着二十几万的工资和赔偿金,人已经走了,钱一分没拿到。
所以这周我把她那头的「住房贷款利息」停了,挂回我名下,继续申报。
她公司在杭州。对,杭州——我在这座城市打工、买房、还贷、交社保。说实话,挺让人失望的。往大了说,这个国家也让我失望透顶:已经烂透了,还天天歌功颂德;钱都尼玛让他们赚走,责任和债务全丢给老百姓。嘴上喊着以人为本,实际根本不保护劳动者,干的都不是人事。
「看你履历很优秀,怎么想不通来干外包」
我现在的工作是外包。
今天组里一个外包同事私聊我:看你履历挺优秀的,怎么想不通来干外包?
我回了句:你以为我想吗?没办法,要生存,上有老下有小的,不干都得饿死。
他没再回我。估计这句话也问到他自己了。
互联网这几年喊的是降本增效。翻译过来就是砍人、外包,把正式员工换成随时可替换的零件。零件不需要年终奖,不需要赔偿金,拧不动了换一个就是。
履历优不优秀,不影响你是个零件。
今天工资到账,压了整整一个月
今天发工资了。
上一家是每个月底发当月工资,干完就拿钱。现在这家,是下个月 15 号发上个月的——干了一个半月,才第一次见到钱。以前听人说过,看一家公司怎么样,先看发薪日。深以为然。
同一个甲方,坐同一个办公区,两种人。正编的年假拉满、福利拉满,公积金社保按全额交。外包呢,什么都不用比,反正都是最差的那档。活差不多,身份是两本账。
这种”差一点”贯穿所有事:社保基数、节日礼品、年终奖,还有将来裁员通知书的措辞。
哦不对,年终奖你没有。不好好干,直接给你退项。这种吃人的制度被允许,本身就是一种信号:这个地方人太多了,不值钱,用完一批废一批,再换下一批。人是不被尊重的。
我现在这家外包公司,就是「谁制定规则谁受益」的标准样本。规章制度定了一摞,全是反人性的:各种纪律你要守,不守就扣钱、罚款;你干出来的所有产出,统统归公司。每一条都是站在它的立场写的,维护它的利益;至于你的利益——没人提,也没人在乎。
它也不怕你有想法。一句话就怼回来了:我按市场价给你,你愿意来,就表示你默认同意接受。
十几年攒的经验和阅历,AI 一来全废了
我有时候回头想自己这条路。
刚出来工作那几年,月薪不到 3000。总觉得没前途,就逼自己努力、要奋斗,攒了钱报班学习,转行进了现在这行。十几年攒下的经验和阅历,是真金白银交的学费,也是一个个通宵换的。
结果 AI 一来,全废了。
转行后干了不到十年,又被打回原形。当年报班的钱、熬夜学的技术、项目里攒的判断力,现在问一句 AI 全有。公司也看明白了:既然 AI 什么都有,要我们这些”经验丰富”的干什么?
不是不努力。是努力的那个方向,说没就没了。
2021 年那会儿,我也算组里的核心骨干,项目负责人。短短几年,混到现在降薪一半,干个外包讨生活。那些干前端的更惨,岗位直接没了。
现在的热钱全往大模型、算力方向砸。但我这个年纪,已经没有任何机会能进去了。我老婆那家公司也是,想往算力、AI 方向赚一笔,结果投的钱打了水漂,还欠一屁股债,员工工资都发不出来,只能等死。
一个转型没转成的公司,一个想转型没机会的人。殊途同归。
顺手看了一眼房贷余额
申报抵扣要对合同编号,我登进省直公积金的网站,打开「贷款信息」这一页。核完编号,顺手看了一眼余额,然后在那停了一会儿。
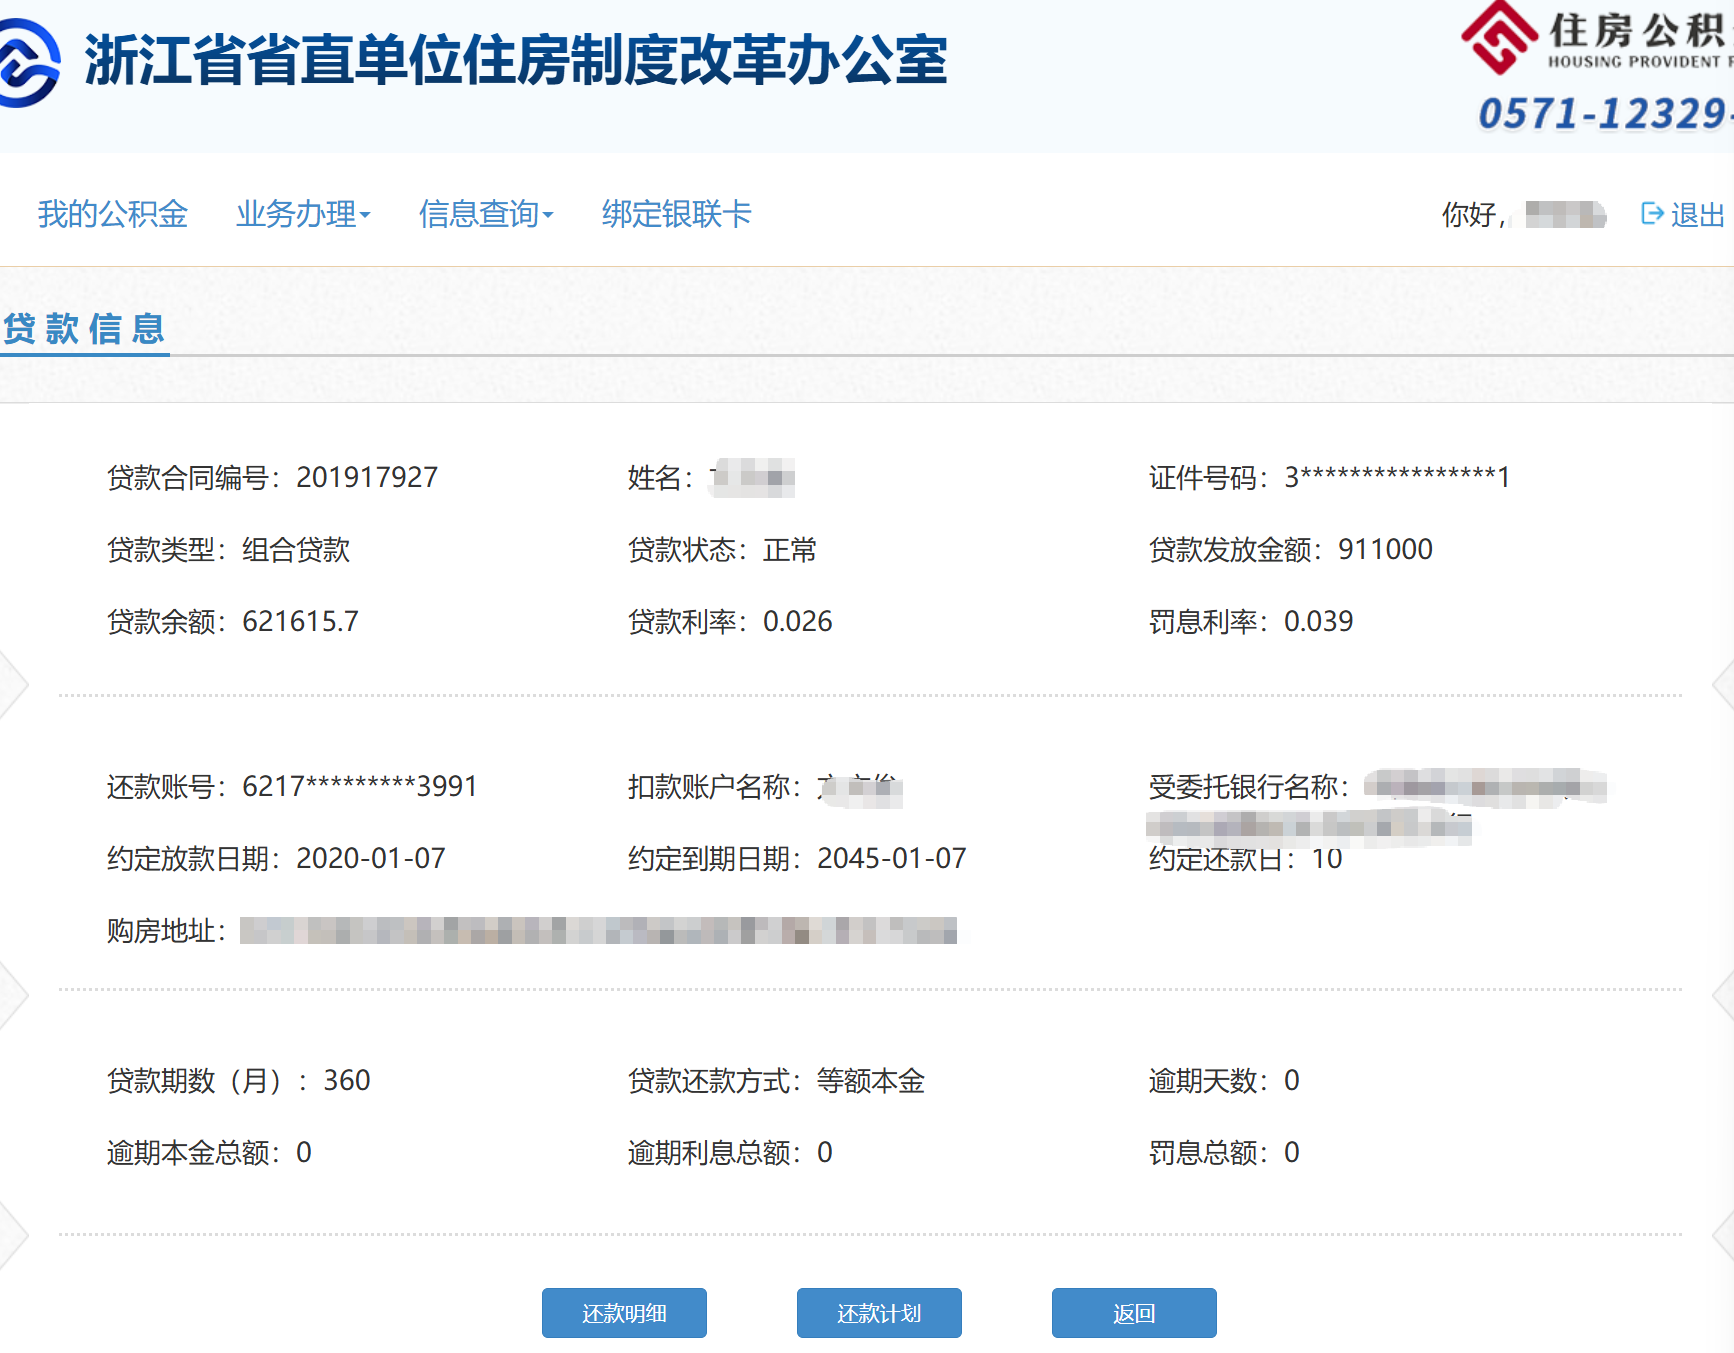
几个数摆在这:
- 贷款发放金额:911,000
- 贷款余额:621,615.7
- 贷款利率 2.6%,等额本金,360 期
- 2020-01-07 放款,2045-01-07 到期,每月 10 号扣款
- 状态正常,逾期 0 天
91 万 1,还了快七年,还剩 62 万 1。
商贷那 50 多万,已经省吃俭用还完了,今年上半年拿了赔偿金,又提前还了几万。但缺口依然很大:粗粗按现在的利率算,光这一页上的公积金这笔,每月 10 号还是要划走小四千。我现在的工资,扣完房贷就只剩一半,还要养家糊口。
我不知道我当时胆子怎么这么大——一个月万把块,就敢赌上 30 年,去买一个破格子间。
你要说我没怨气,那是假话。我就是怨气最大的那一撮人:就逮着我们死劲压榨,敲骨吸髓。
抵扣接回来,能省多少
一个月省多少?
住房贷款利息的专项附加扣除是定额:每月 1000 块,从应纳税所得额里扣,不是直接少交 1000 的税。按我现在的档位,一个月大概省 几十块。
几十块。对着 62 万 1 的余额,和 2045 年之前的每一个月 10 号。
每个月剩不下 1000 块
常想一件事:2019 年要是没买房、没买车,现在手上的现金流至少是正的。
现在工资一到账,先扣房贷,再扣生活费、孩子的学费,一圈扣完,一个月能剩 1000 块就不错了。月光不是形容词,是记账本上的事实。
省的那几十块抵扣,在这种月现金流里,连零头都算不上。
我一个月社保扣几千,我爸妈一个月拿两百多
还有个事。
这两天看到新闻说「数据找人」,大数据挨家挨户找那些该领养老金却还没领的人。我看完第一个想到的是我爸妈:在农村,一个月的退休金两百多,还得到 60 岁才能拿。
而我在城里打工,一个月光社保就要扣掉几千。我以前真没细算过这笔钱去了哪。反正流回农村、流到我父母手里的是两百多,剩下的大部分进了城里退休金的池子,养着公园里那些逍遥自在的老头老太太。
同一对父母,儿子在城里交几千,自己在村里拿两百。这账不知道该找谁算。
干几年,不干了
我已经想好了:再干几年,就不干了。
不是有什么下家,也不是看开了。是算明白了:继续待着也就混个温饱。真到干不动那天,把房子卖了,滚回老家,能混一天是一天,”养老”两个字说起来还体面点。
这个年纪出去找工作,心里都有数:好工作是找不到了。再往后是什么,大家都懂——吉祥三宝、铁人三项,保安保洁保姆,外卖快递滴滴。混了十几年,终点站站在那排队。
老婆正经 211 全日制,又怎样?上了年纪,有屁用。资本家什么时候真看中过学历?他们图的是你年轻,好压榨、好剥削,成本还低。等你被榨干了,管你 985 还是 211,一样当废物清退,门口已经站着下一批了。
况且现在还有 AI。学历?值个屁。你本科出来一样是废物一个,比得过 AI 吗?除非你家里本身就是吃资源的,不然靠打工,没有任何出路。
真亏
2020 年初放的款。那时候觉得买了房就是安了家,公积金利率 3.25% 一路降到今天的 2.6%,还款方式选的等额本金,自觉还挺精明——本金还得快,利息吃得少。
六年下来,精明不精明另说:工作没了两份,欠条多了一张二十几万的,房子还剩 62 万 1 的债。自己呢,十几年攒下的经验被一波清零,兜兜转转,又打回原形。
填完抵扣信息提交的那一刻,我看了看自己每个月到手的工资:到账先被房贷划走一刀,剩下的才是这个月的日子。这样的日子,还要过到 2045 年。
大半辈子搭进去,背着一堆负债,活成一颗随时可替换的零件。这种账怎么算都是亏的。
申报照样申报,几十块也是钱。只是说实话——真没意思。
是真的没意思。看不到希望,普通人也没有未来。没有出路。所谓的出路,就是兜兜转转:看起来是在奋斗,其实啥也不是。
评论
0 条评论